لا تبدو الأزمة التي تعيشها الأسر المغربية مجرد مسألة ارتفاع في أسعار المواد الغذائية، بقدر ما تكشف عن اختلال أعمق في العلاقة بين الدخل وتكاليف المعيشة. فالأرقام التي أعلنتها المندوبية السامية للتخطيط، ضمن نتائج بحث الظرفية لدى الأسر للفصل الثالث من سنة 2026، ترسم صورة مجتمع يتابع المؤشرات الاقتصادية بكثير من الحذر. ورغم التحسن النسبي في الثقة مقارنة بالسنة الماضية، ما زالت أغلبية واسعة من الأسر تعتبر أن ظروف عيشها تراجعت، بينما تتضاءل قدرتها على الادخار ومواجهة النفقات غير المتوقعة.
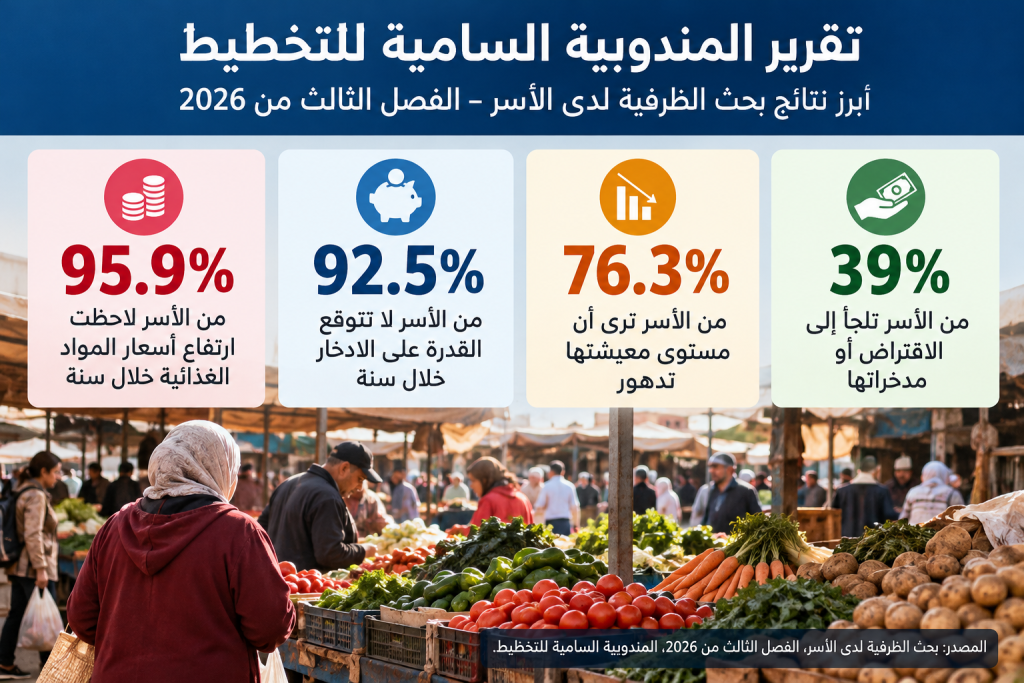
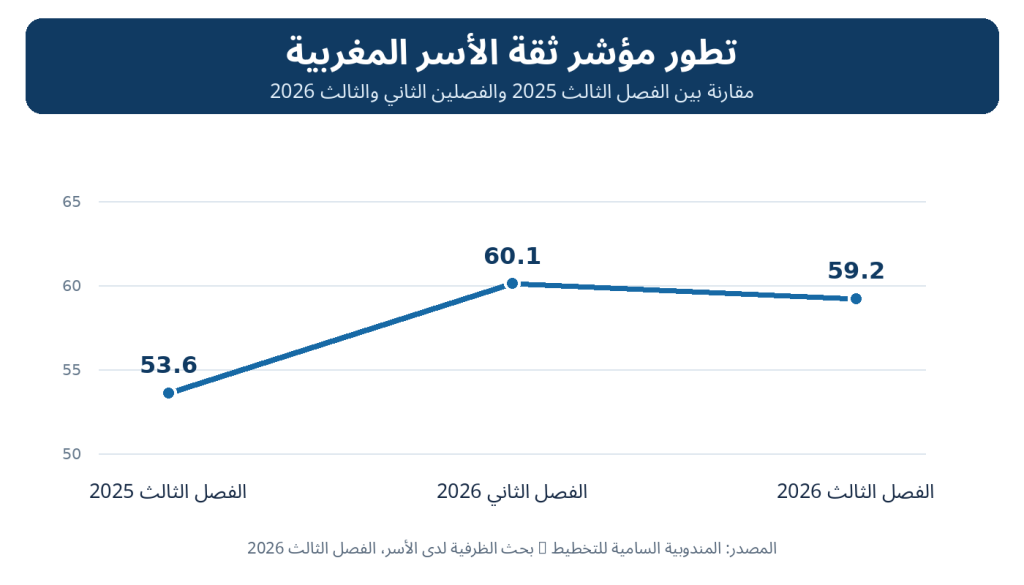
وتبرز المفارقة عندما نضع المؤشرات جنباً إلى جنب. فقد أفادت 95.9 في المائة من الأسر بأنها لاحظت ارتفاع أسعار المواد الغذائية خلال السنة الماضية، في حين تستبعد 92.5 في المائة القدرة على الادخار خلال السنة المقبلة. أما 76.3 في المائة، فتعتبر أن مستوى معيشتها تدهور خلال الاثني عشر شهراً الماضية. وفي المقابل، سجل مؤشر ثقة الأسر تحسناً سنوياً بمقدار 5.6 نقاط، رغم تراجعه الطفيف مقارنة بالفصل السابق.
هذه النتائج لا تعني بالضرورة أن الاقتصاد المغربي يسير في اتجاه معاكس لمصالح الأسر، لكنها تكشف حدود قراءة الوضع الاقتصادي من خلال المؤشرات الإجمالية وحدها. فبين التحسن الإحصائي والشعور الاجتماعي بالتحسن مسافة قد تتسع عندما لا تواكب المداخيل تكاليف الحياة اليومية. ومن هنا تبدأ الأسئلة المتعلقة بتوزيع ثمار النمو، وفعالية الحماية الاجتماعية، وقدرة السياسات العمومية على تقليص الهشاشة الاقتصادية.
تحسن الثقة لا يعني بالضرورة تحسن المعيشة
سجل مؤشر ثقة الأسر المغربية 59.2 نقطة خلال الفصل الثالث من سنة 2026، مقابل 60.1 نقطة في الفصل الثاني، و53.6 نقطة خلال الفترة نفسها من سنة 2025. ويعني ذلك أن المؤشر تحسن على أساس سنوي، لكنه فقد جزءاً محدوداً من مكاسبه خلال الأشهر الثلاثة الأخيرة.
غير أن هذا التحسن يحتاج إلى قراءة تتجاوز المقارنة الحسابية. فمؤشر الثقة يقيس تصورات الأسر بشأن أوضاعها المالية والاقتصادية وآفاقها المستقبلية، ولا يمثل قياساً مباشراً للدخل الحقيقي أو مستوى الرفاه الاجتماعي. لذلك قد تتحسن بعض التوقعات دون أن يشعر المواطن بتحسن مماثل في قدرته على شراء احتياجاته الأساسية.
والأكثر دلالة أن 76.3 في المائة من الأسر تعتبر أن مستوى معيشتها تدهور خلال السنة الماضية. ويكشف اجتماع هذين المؤشرين عن ضرورة التمييز بين تراجع حدة التشاؤم وبين التحسن الفعلي في الظروف المعيشية. فالأول قد يعكس تغيراً في التوقعات، بينما يتطلب الثاني معطيات إضافية عن الأجور والأسعار والدخل المتاح للاستهلاك.
ومن الناحية الاجتماعية، لا تُقاس نتائج السياسة الاقتصادية بمعدلات النمو أو الثقة وحدها، وإنما أيضاً بقدرة الأسر على تغطية مصاريف السكن والغذاء والنقل والتعليم والصحة. وعندما تظل هذه النفقات مصدر ضغط مستمر، يصبح الحديث عن التعافي الاقتصادي بحاجة إلى تدقيق في كيفية توزيعه بين الفئات الاجتماعية.
الغلاء الغذائي.. عندما تصبح الضروريات عبئاً دائماً
تكشف نتائج البحث أن 95.9 في المائة من الأسر لاحظت ارتفاع أسعار المواد الغذائية خلال السنة الماضية، بينما تتوقع 77.9 في المائة استمرار هذا الارتفاع خلال الاثني عشر شهراً المقبلة. وتكتسب هذه المعطيات أهمية خاصة لأن الإنفاق الغذائي يرتبط بحاجات يصعب تأجيلها أو الاستغناء عنها.
ومع ذلك، فإن النسبة المرتفعة للأسر التي تشعر بالغلاء لا تعني أن أسعار جميع المواد ارتفعت بالمعدل نفسه. كما أنها لا تمثل نسبة التضخم الغذائي الرسمية، لأن البحث يرصد آراء الأسر وليس التغير الفعلي في أسعار سلة محددة من المنتجات. غير أن اتساع هذا الشعور يظل مؤشراً اجتماعياً مهماً، خصوصاً عندما يترافق مع تراجع القدرة على الادخار.
وتتجاوز المشكلة هنا مستوى الأسعار إلى العلاقة بين الأسعار والمداخيل. فقد يتراجع معدل التضخم دون أن تعود الأسعار إلى مستوياتها السابقة، لأن انخفاض وتيرة الارتفاع يختلف عن انخفاض الأسعار نفسها. وإذا لم ترتفع المداخيل بالقدر الذي يسمح بتعويض الزيادات المتراكمة، فإن الضغط على الميزانية الأسرية قد يستمر حتى في فترات تباطؤ التضخم.
وتطرح هذه الوضعية سؤالاً بشأن فعالية الإجراءات الموجهة إلى حماية القدرة الشرائية. فالدعم الاجتماعي وتحسين الأجور وضبط بعض تكاليف الإنتاج والتوزيع يمكن أن تؤثر في ظروف المعيشة، لكن الحكم على نتائجها يستلزم دراسة المستفيدين وحجم الدعم وتطور الأسعار والدخول الحقيقية. أما الاكتفاء بالإعلان عن التدابير فلا يكفي لإثبات أثرها على الحياة اليومية.
أزمة الادخار.. الهشاشة التي لا تظهر في أرقام النمو
من بين أكثر نتائج البحث إثارة للانتباه أن 92.5 في المائة من الأسر لا تتوقع القدرة على الادخار خلال السنة المقبلة. كما تشير المعطيات إلى أن 39 في المائة من الأسر تستنزف مدخراتها أو تلجأ إلى الاقتراض لتغطية نفقاتها، مقابل 58.2 في المائة تغطي مداخيلها مصاريفها، و2.8 في المائة فقط تتمكن من ادخار جزء من دخلها.
ولا تعني هذه الأرقام أن جميع الأسر تعاني المستوى نفسه من الفقر أو العجز المالي، لكنها تكشف محدودية الهوامش المتاحة أمام جزء واسع من المجتمع. فهناك فرق بين أسرة لا تستطيع الادخار بسبب ارتفاع نفقاتها الاختيارية، وأخرى تضطر إلى الاقتراض لتأمين احتياجاتها الأساسية. ويحتاج التمييز بين الحالتين إلى بيانات تفصيلية لا يوفرها المؤشر الإجمالي وحده.
ومع ذلك، تظل محدودية الادخار قضية اقتصادية واجتماعية تتجاوز الحسابات الفردية. فالأسرة التي لا تملك احتياطياً مالياً تصبح أكثر تعرضاً لتداعيات فقدان العمل أو المرض أو النفقات الطارئة. وقد تجد نفسها مضطرة إلى تقليص استهلاكها أو تأجيل بعض احتياجاتها، وهو ما يمكن أن ينعكس على جودة الحياة وفرص التعليم والاستقرار المالي.
وتزداد أهمية هذه المسألة عندما نربطها بطبيعة سوق الشغل ومستويات الأجور. فارتفاع عدد فرص العمل لا يضمن بالضرورة تحسن الأوضاع المعيشية إذا كانت المداخيل غير كافية أو فرص التشغيل غير مستقرة. ولهذا فإن تقييم القدرة الشرائية يستدعي النظر إلى جودة التشغيل، وليس إلى معدلات البطالة وحدها.
البطالة والمستقبل.. لماذا يستمر الحذر؟
تتوقع 61.3 في المائة من الأسر ارتفاع مستوى البطالة خلال السنة المقبلة، مقابل 17.3 في المائة تتوقع انخفاضه. ولا يمثل هذا المؤشر توقعاً رسمياً لحركة سوق الشغل، لكنه يكشف عن تصورات الأسر بشأن فرص العمل والاستقرار المهني.
وتؤثر هذه التصورات في القرارات الاقتصادية اليومية. فالأسرة التي تخشى تراجع دخلها مستقبلاً قد تؤجل اقتناء بعض التجهيزات أو الدخول في التزامات مالية طويلة الأمد. كما أن ضعف القدرة على الادخار يجعل أثر فقدان الدخل أكثر صعوبة، خصوصاً عندما تكون النفقات الأساسية مرتفعة مقارنة بالموارد المتاحة.
ومن هنا تتضح العلاقة بين التشغيل والقدرة الشرائية. فالمطلوب اقتصادياً ليس فقط خلق مناصب عمل إضافية، بل توفير فرص تضمن دخلاً مناسباً واستقراراً معقولاً. كما يظل توزيع فرص العمل بين الجهات والفئات العمرية عاملاً مهماً لفهم التفاوتات الاجتماعية، وهو جانب لا يمكن حسمه من خلال نتائج بحث الثقة وحده.
ما الذي تخفيه المعدلات الوطنية عن الفوارق الاجتماعية؟
تقدم نتائج المندوبية السامية للتخطيط صورة إجمالية عن تصورات الأسر المغربية، لكنها لا تكفي وحدها لتحديد حجم الفوارق بين مختلف الفئات الاجتماعية. فالأسرة التي تعتمد على أجر ثابت لا تواجه بالضرورة الضغوط نفسها التي تواجهها أسرة تعيش من عمل موسمي أو نشاط غير منتظم.
كما تختلف طبيعة النفقات بين المدن والقرى، وبين الأسر المالكة لمساكنها وتلك التي تؤدي الإيجار. وقد تتفاوت آثار ارتفاع الأسعار بحسب عدد أفراد الأسرة ومصادر دخلها ونسبة الإنفاق المخصصة للغذاء والنقل والسكن.
لهذا فإن القراءة النقدية لا ينبغي أن تتوقف عند النسب الوطنية، بل تحتاج إلى ربطها ببحوث ميزانيات الأسر ومستويات المعيشة وبيانات توزيع الدخل. ومن دون هذه المقارنات، يصعب تحديد الفئات التي تتحمل العبء الأكبر، أو قياس مدى نجاح السياسات الاجتماعية في تقليص الفوارق.
وتبرز هنا مسؤولية المؤسسات العمومية في إتاحة معطيات تفصيلية تسمح بتقييم الأثر الاجتماعي للقرارات الاقتصادية. فالنقاش حول القدرة الشرائية يصبح أكثر دقة عندما ينتقل من المتوسطات العامة إلى معرفة من استفاد من التحسن، ومن ظل خارج نطاقه، وما الأسباب التي تفسر ذلك.
السياسات العمومية أمام اختبار النتائج لا الوعود
لا تسمح نتائج بحث الظرفية بإصدار حكم نهائي على حصيلة السياسات الحكومية، لكنها توفر مؤشرات تستدعي المساءلة. فإذا كانت الغالبية الساحقة من الأسر لا تتوقع الادخار، وإذا استمر الشعور بتدهور مستوى المعيشة، فإن من المشروع التساؤل عن مدى وصول آثار البرامج الاجتماعية والاقتصادية إلى الفئات المستهدفة.
وتتطلب الإجابة تقييماً يجمع بين تطور الأجور الحقيقية، وتكاليف المعيشة، وحجم التحويلات الاجتماعية، ونتائج التشغيل. كما ينبغي التمييز بين التدابير التي تخفف الأعباء بصورة مؤقتة والسياسات القادرة على تحسين الدخل والاستقرار الاقتصادي على المدى الطويل.
ولا يتعلق الأمر بالمفاضلة المجردة بين دعم الاستهلاك وتشجيع الاستثمار، لأن الاقتصاد يحتاج إلى الاثنين. غير أن الاستثمار لا يتحول تلقائياً إلى تحسن اجتماعي شامل، كما أن الدعم المالي لا يعالج بمفرده مشكلات الأجور والإنتاجية وتفاوت الفرص. وتبقى فعالية السياسات مرتبطة بقدرتها على تحقيق نتائج قابلة للقياس لدى الأسر.
وتكشف نتائج الفصل الثالث من 2026، في نهاية المطاف، عن مجتمع لم يفقد بالضرورة ثقته في المستقبل، لكنه لا يزال يواجه صعوبات ملموسة في الحاضر. وبين تحسن مؤشر الثقة واستمرار الضغوط على الغذاء والادخار، تظهر الحاجة إلى قراءة اقتصادية تضع ظروف العيش في قلب تقييم الأداء العمومي.
فالمسألة ليست ما إذا كانت المؤشرات قد تحسنت مقارنة بالسنة الماضية فحسب، بل ما إذا كان هذا التحسن قد وصل إلى ميزانيات الأسر ووسع قدرتها على مواجهة متطلبات الحياة. وذلك هو الاختبار الذي لا تحسمه الأرقام الإجمالية وحدها، وإنما تحدده النتائج الاجتماعية الملموسة.