حين قررت الحكومة المغربية، في نهاية سنة 2015، رفع يدها عن أسعار الغازوال والبنزين، كان الرهان المعلن أن تتكفل المنافسة بين الشركات بضبط الأسعار لصالح المستهلك. بعد عشر سنوات، تكشف تقارير مجلس المنافسة نفسه أن السوق لم تتحول إلى الفضاء التنافسي المأمول، بل ظلت محكومة بعدد محدود من الفاعلين الذين يتقاسمون الحصة الأكبر من المبيعات، ويتحركون في الأسعار بإيقاع متقارب إلى حد يثير التساؤل.
سوق في يد قلة
وفق آخر المعطيات التي نشرها مجلس المنافسة في إطار تتبعه لالتزامات شركات القطاع، تستحوذ تسع شركات على ما يفوق ثمانين في المائة من إجمالي مبيعات الغازوال والبنزين في المغرب. وفي أحد تقاريره الفصلية، قدّر المجلس حجم المبيعات الإجمالية خلال الفترة المدروسة بنحو 2,2 مليار لتر، حققت منها هذه الشركات ما يناهز 1,9 مليار لتر، أي حوالي 82 في المائة من السوق.
وتضم لائحة الفاعلين الرئيسيين أسماء باتت مألوفة لدى كل سائق مغربي: “إفريقيا” التابعة لمجموعة “أكوا”، و”طوطال إنرجي” الفرنسية، و”فيفو إنرجي” التي تسوّق علامة “شل”، ثم “بيتروم” و”وينكسو” و”أولا إنرجي” و”زيز”، إلى جانب فاعلين آخرين أصغر حجماً. ويلاحظ المجلس في تقاريره الأخيرة أن حصة الفاعلين خارج هذه المجموعة ارتفعت من 11 في المائة سنة 2023 إلى 15,6 في المائة سنة 2024، وهو تطور إيجابي، لكنه يبقى محدوداً في سوق لا تزال شديدة التركيز.
ولا يمكن فهم هذا التركيز دون استحضار ما حدث في صيف 2015، حين توقفت مصفاة “سامير” بالمحمدية عن الإنتاج، لتدخل لاحقاً مسطرة التصفية القضائية. فمنذ ذلك الحين، أصبح المغرب يستورد حاجياته من المواد المكررة بشكل شبه كامل، وأصبحت القدرة على الاستيراد والتخزين مفتاح الدخول إلى السوق. وهي قدرة لا يملكها إلا من يتوفر على بنيات تحتية ضخمة ورساميل كبيرة.
كم يربحون في كل لتر؟
هنا يبدأ الجدل الحقيقي. ففي سنة 2022، أصدر مجلس المنافسة رأياً حول ارتفاع أسعار المواد الأولية، خلص فيه إلى أن هوامش ربح شركات التوزيع عرفت ارتفاعاً قوياً سنتي 2020 و2021، متجاوزة سقف درهم واحد للتر بالنسبة للغازوال لدى جميع الفاعلين. وسجل المجلس حينها أن الشركات فضلت، في فترات انخفاض الأسعار الدولية، مضاعفة هوامشها بدل خفض أسعار البيع لكسب حصص إضافية في السوق.
وقدّم الرأي نفسه صورة مثيرة للاهتمام عن تفاوت الأرباح بين الشركات. فقد سجلت “وينكسو” أعلى هامش صافي، تراوح بين 0,37 و0,68 درهم للتر، تلتها “طوطال” بهامش بين 0,2 و0,45 درهم. في المقابل، سجلت “إفريقيا”، الشركة الأكبر من حيث الحجم، أدنى هامش صافي بين الفاعلين الرئيسيين، إذ تراوح بين 0,07 و0,16 درهم للتر خلال الفترة المدروسة. وهي معطيات تستحق الإشارة إليها في أي نقاش منصف، لأنها تعقّد الصورة التي كثيراً ما تُرسم عن القطاع.
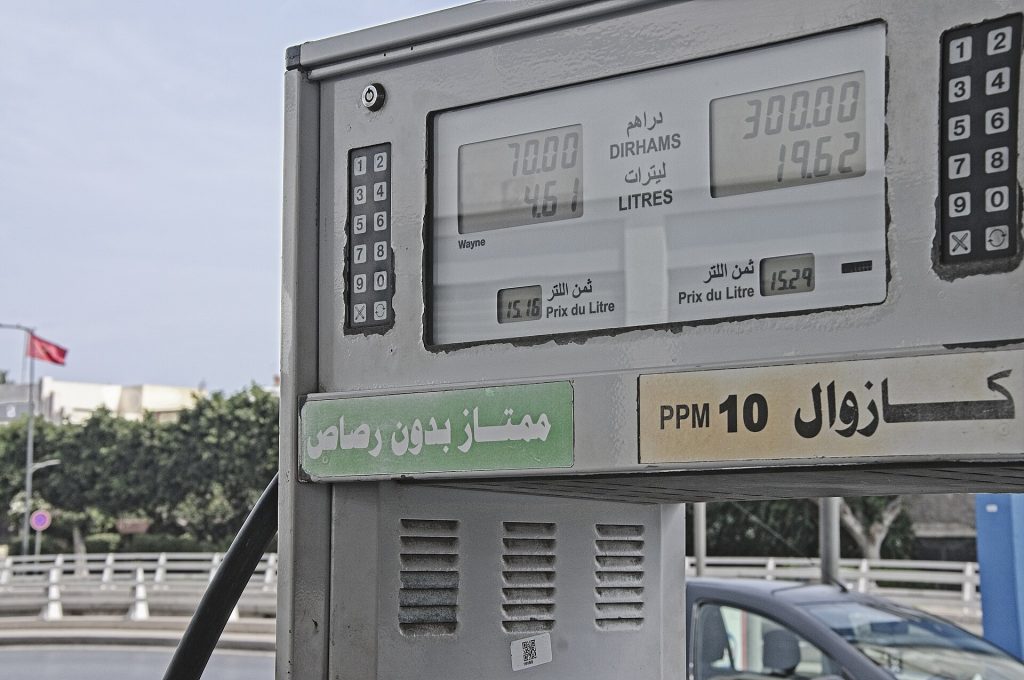
أما أحدث الأرقام، فقد أوردها تقرير المجلس الصادر في يوليوز 2025، الذي قدّر متوسط الهامش الصافي خلال سنة 2024 بنحو 43 سنتيماً للتر بالنسبة للغازوال، و61 سنتيماً للبنزين، أي ما يعادل هامشاً صافياً إجمالياً في حدود 2,9 في المائة. وهي نسبة تمثل، بحسب المجلس، قفزة مقارنة بمتوسط السنوات الثلاث السابقة الذي لم يتجاوز واحداً في المائة. وفي الربع الأول من سنة 2025، بلغ متوسط الهامش التجاري الإجمالي 1,24 درهم للتر من الغازوال و1,95 درهم للتر من البنزين.
أرقام رسمية لا تقنع الجميع
غير أن هذه الأرقام، على دقتها المنهجية، لا تحظى بإجماع. فالحسين اليماني، الكاتب العام للجبهة الوطنية لإنقاذ مصفاة “سامير”، يشكك بانتظام في الحصيلة التي يعلنها المجلس. ووفق تقديراته، فإن الهامش الفعلي يتجاوز درهمين للتر من الغازوال وثلاثة دراهم للتر من البنزين، مستنداً إلى مقارنة أرباح الشركات قبل التحرير وبعده، حيث يقول إنها انتقلت من أقل من 600 درهم للطن إلى ما يفوق ألفي درهم.
ويعود جزء من هذا التباين إلى الفرق بين الهامش الخام والهامش الصافي. فالأول يقيس الفرق بين سعر الشراء وسعر البيع، بينما يخصم الثاني تكاليف النقل والتخزين والتوزيع والتسيير. وبين الرقمين، تتسع مساحة التأويل، وتتعدد القراءات حسب موقع كل طرف.
والأهم من ذلك أن تقارير المجلس نفسها، رغم تسجيلها التزام الشركات بتطبيق الانخفاضات الدولية في أغلب الفترات، لم تحسم السؤال الجوهري الذي يطرحه المستهلك: هل عادت المنافسة الحقيقية إلى السوق؟ فالتزام الشركات بتعهدات تقنية شيء، وتنافسها الفعلي على الأسعار لكسب الزبائن شيء آخر.
مجموعة “أكوا” والسؤال السياسي
لا يكتمل تشريح هذه السوق دون التوقف عند خصوصية يتفرد بها المغرب. فالشركة الرائدة في توزيع المحروقات، “إفريقيا”، تنتمي إلى مجموعة “أكوا” التي تعود ملكيتها لعائلة عزيز أخنوش، رئيس الحكومة المنتهية ولايته. وقد أكد أخنوش في أكثر من مناسبة أنه ابتعد عن تسيير أعمال المجموعة منذ توليه مسؤوليات حكومية، وأن الشركة تخضع كغيرها للقانون ولرقابة المؤسسات المختصة.
ولا يعني هذا المعطى في حد ذاته وجود مخالفة، ولا تشير تقارير مجلس المنافسة إلى أي معاملة تفضيلية لصالح هذه الشركة، بل إن أرقام 2022 أظهرت أنها حققت أدنى هامش صافي بين كبار الفاعلين. لكن هذا الوضع يطرح إشكالاً بنيوياً لا يتعلق بالأشخاص بقدر ما يتعلق بالمؤسسات: كيف يمكن لرئيس حكومة أن يتخذ قرارات تمس قطاعاً تنشط فيه شركات عائلته، دون أن يتسرب الشك إلى الرأي العام؟ وهذا بالضبط ما جعل ملف المحروقات يتحول، منذ حملة المقاطعة الشعبية سنة 2018، من ملف اقتصادي إلى ملف سياسي بامتياز.
ما بعد الأرقام
تكشف هذه الصورة أن المشكلة في قطاع المحروقات المغربي ليست مشكلة أرباح شركة بعينها، بل مشكلة سوق صُممت في لحظة تحرير متسرعة، دون أن تُستكمل شروط المنافسة التي كان يفترض أن تحمي المستهلك. فلا مصفاة وطنية تخلق توازناً في العرض، ولا تعدد حقيقي في الفاعلين، ولا شفافية كاملة في تركيبة الأسعار تمكّن المواطن من فهم ما يدفعه.
وفي الجزء الثالث من هذا الملف، نعود إلى صفقات تزويد المكتب الوطني للكهرباء بالفيول، ومشروع محطة الغاز بالناظور، كما كشفها تحقيق مجلة “ملفات”، لنضعها في سياقها ونعرض مختلف القراءات الممكنة لها.
تنويه: صفحات “الاختيار24” مفتوحة لحق الرد لكل الشركات والأشخاص الواردة أسماؤهم في هذا الملف.
ملف المحروقات: اقرأ الأجزاء كاملة
- الجزء الأول: افتتاحية | الوقود الذي يحرك السياسة
- الجزء الثالث: بين الفيول والغاز: 3,8 مليار درهم وسؤال لم يجب عنه أحد بعد
- الجزء الرابع: من البرميل إلى الخزان: ما الذي يدفعه المغربي فعلاً في لتر الغازوال؟