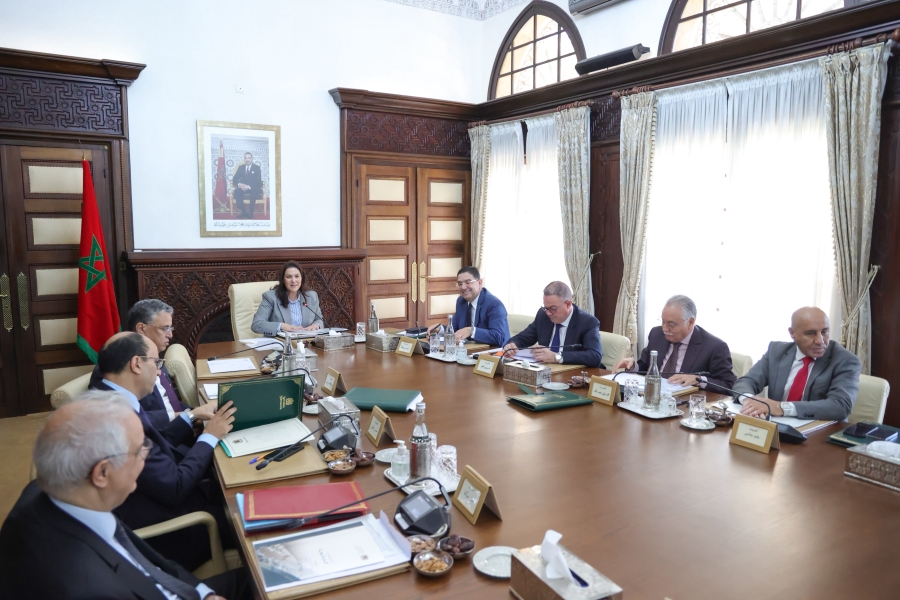
في الوقت الذي يناقش فيه البرلمان مشروع قانون المالية لسنة 2027، اتخذت الحكومة قراراً مالياً يستحق قراءة تتجاوز مضمونه الإداري. فقد صادق مجلس الحكومة، الخميس 5 نوفمبر 2026، على ثلاثة مشاريع مراسيم تتعلق بتدبير الاقتراضات الداخلية والتمويلات الخارجية. وتشمل النصوص أيضاً عقوداً مالية مرتبطة بالدين الخارجي ومخاطر أسعار الفائدة والصرف.
قد تبدو هذه القرارات إجراءات تقنية معتادة في تدبير الخزينة. غير أن أهميتها تتجاوز توزيع الصلاحيات بين رئيسة الحكومة ووزير المالية. فهي ترتبط بكيفية تمويل الدولة لنفقاتها، وبالكلفة التي تتحملها الميزانية نتيجة الاقتراض. كما تطرح سؤالاً حول مستوى الرقابة على القرارات المالية التي تمتد آثارها إلى سنوات مقبلة.
والواقع أن الاقتراض ليس مؤشراً سلبياً في حد ذاته. فقد يكون وسيلة ضرورية لتمويل الاستثمار أو مواجهة حاجيات مؤقتة للخزينة. لكن تقييمه يتوقف على شروطه وكلفته والنتائج التي يحققها. وهنا يبدأ النقاش الذي لا ينبغي أن تحجبه اللغة التقنية للمراسيم.
ثلاثة مراسيم وصلاحيات مالية واسعة
وفق البلاغ الرسمي، صادق مجلس الحكومة على مشاريع المراسيم 2.26.806 و2.26.807 و2.26.808. ويتعلق الأول بتفويض السلطة في الاقتراض الداخلي واللجوء إلى أدوات مالية أخرى. أما الثاني، فيخص التمويلات الخارجية، بينما ينظم الثالث عمليات مرتبطة بإرجاع الدين الخارجي المكلف والتحوط من مخاطر الفائدة والصرف.
وتستند هذه النصوص إلى المواد 38 و39 و40 من قانون المالية لسنة 2026. ويسري التفويض من تاريخ نشر المراسيم في الجريدة الرسمية إلى غاية 31 ديسمبر 2026. وتقول الحكومة إن الهدف هو تعبئة الموارد اللازمة لتغطية حاجيات الخزينة، وتحسين شروط الاقتراض، والتحكم في كلفة خدمة الدين.
لكن المصادقة على هذه المراسيم لا تعني أن الدولة اقترضت مبالغ جديدة في اليوم نفسه. فالتفويض يمنح صلاحية اتخاذ إجراءات مالية ضمن الإطار القانوني المعتمد. أما حجم العمليات الفعلية وشروطها، فيحتاج إلى معطيات مستقلة عن تنفيذ الاقتراضات.
وهذا التمييز مهم في التغطية الاقتصادية. فالخلط بين الترخيص بالاقتراض والاقتراض المنجز قد يعطي صورة غير دقيقة عن تطور المديونية. كما أن الإعلان عن تحسين شروط التمويل لا يكفي لإثبات تحقق هذا الهدف.
الدين لا يُقاس بحجمه وحده
يتركز النقاش العمومي غالباً على حجم الدين العمومي، لكن هذا المؤشر لا يقدم الصورة كاملة. فالأهمية الاقتصادية للدين ترتبط أيضاً بكلفة خدمته وآجال سداده وطبيعة العملات التي حُرر بها. ويضاف إلى ذلك معدل النمو وقدرة الدولة على تعبئة مواردها الجبائية.
فعندما تقترض الدولة لتمويل مشروع منتج، يمكن أن يسهم الاستثمار في توسيع النشاط الاقتصادي مستقبلاً. وقد يساعد ذلك على تحسين الإيرادات العمومية وتخفيف عبء التمويل. لكن النتيجة تختلف إذا استُخدمت القروض لتغطية نفقات متكررة دون معالجة أسباب العجز.
ولا يعني هذا أن الإنفاق الاجتماعي غير منتج اقتصادياً. فالاستثمار في التعليم والصحة والبنيات الأساسية قد يحقق عوائد بعيدة المدى. غير أن تقييم تلك العوائد يتطلب مؤشرات واضحة، وليس الاكتفاء بالإعلان عن الاعتمادات المرصودة.
ومن هنا، يصبح السؤال المركزي متعلقاً بجودة الإنفاق العمومي. فالمشكلة ليست في الاقتراض وحده، بل في العلاقة بين الموارد المعبأة والنتائج المحققة. وكلما ارتفعت كلفة التمويل، ازدادت أهمية التأكد من مردودية النفقات ونجاعة المشاريع.
إعادة تمويل الدين.. تخفيف للكلفة أم تأجيل للاستحقاقات؟
يحمل المرسوم الثالث أهمية خاصة، لأنه يتعلق بإرجاع الدين الخارجي المكلف وتدبير المخاطر المالية. وقد تسمح إعادة التمويل باستبدال التزامات قائمة بأخرى أقل كلفة. كما يمكن أن تساعد على تمديد آجال السداد أو تقليص التعرض لتقلبات الأسواق.
غير أن هذه العمليات لا تؤدي بالضرورة إلى انخفاض إجمالي الدين. فقد تتحسن شروط السداد دون أن يتراجع أصل المبلغ المستحق. وفي بعض الحالات، قد تنخفض الدفعات القريبة مقابل امتداد الالتزامات إلى فترة أطول.
لذلك، يحتاج تقييم هذه الإجراءات إلى مقارنة دقيقة بين كلفة الدين القديم والجديد. وتشمل المقارنة أسعار الفائدة والرسوم وآجال الاستحقاق والمخاطر المحتملة. كما ينبغي توضيح الأثر الصافي على الميزانية، وليس الاقتصار على وصف العملية بأنها تحسين لشروط الاقتراض.
وتزداد أهمية هذا التحليل عندما يتعلق الأمر بالتمويل الخارجي. فالقروض المحررة بعملات أجنبية قد تتأثر بتغير أسعار الصرف. وقد تؤدي تقلبات الفائدة إلى زيادة كلفة بعض الالتزامات، خصوصاً إذا ارتبطت بأسعار متغيرة.
أما اتفاقات التحوط، فقد تحد من هذه المخاطر وفق شروطها. لكنها ليست أدوات مجانية أو خالية من التعقيد. ولهذا، فإن الشفافية بشأن أهدافها وكلفتها تصبح جزءاً من التدبير المالي المسؤول.
أين تبدأ الرقابة على قرارات الاقتراض؟
يمنح التفويض الحكومي وزير المالية صلاحيات لتنفيذ عمليات تدخل ضمن اختصاصات الدولة المالية. ولا يعني ذلك إلغاء دور البرلمان في مراقبة السياسة المالية. لكن فعالية الرقابة تتوقف على توفر معلومات دقيقة وفي الوقت المناسب.
فالمناقشة البرلمانية لقانون المالية تحدد الإطار العام للموارد والنفقات. أما التنفيذ، فيكشف كيفية استخدام الصلاحيات الممنوحة للحكومة. ولهذا، لا يكفي تتبع المبالغ المرخص بها، بل ينبغي مراقبة العمليات المنجزة وشروطها ونتائجها.
ويطرح هذا الوضع حاجة إلى نشر معطيات دورية واضحة حول الاقتراضات الجديدة وعمليات إعادة التمويل. ومن المهم أيضاً بيان متوسط كلفة الدين وآجال استحقاقه وتوزيعه حسب العملات. فهذه المعلومات تساعد البرلمان والرأي العام على تقييم السياسة التمويلية بصورة موضوعية.
كما ينبغي التمييز بين دين الخزينة وبقية مكونات الدين العمومي. فالمؤسسات والمقاولات العمومية قد تتحمل التزامات مالية تختلف طبيعتها وضماناتها. ويؤدي جمع هذه الأرقام دون توضيح نطاقها إلى مقارنات مضللة.
ولا تتعلق الشفافية بإثبات وجود اختلال مسبق. إنها شرط للوقاية منه، ولتقييم القرارات المالية على أساس نتائجها. فكلما كانت المعطيات متاحة، أصبح النقاش العمومي أقل اعتماداً على التخمين والمواقف السياسية المسبقة.
مالية 2027 أمام اختبار الأولويات
تأتي المراسيم الجديدة بالتزامن مع مناقشة مشروع قانون المالية لسنة 2027. وقد قدمت الحكومة المشروع باعتباره أداة للاستجابة للأولويات الاقتصادية والاجتماعية في ظرفية دولية مضطربة. وتشمل هذه الظرفية تقلبات التمويل والطاقة واشتداد المنافسة الاقتصادية.
لكن نجاح السياسة المالية لا يتحدد فقط بقدرة الدولة على تعبئة القروض. فالمعيار الأهم هو قدرتها على تحويل الموارد إلى نتائج ملموسة. ويشمل ذلك تحسين الخدمات العمومية، ودعم الاستثمار المنتج، وتوسيع فرص الشغل.
كما تبرز مسألة التوازن بين الإنفاق الحالي والالتزامات المستقبلية. فكل درهم يُخصص لخدمة الدين يدخل ضمن اختيارات الميزانية، إلى جانب نفقات أخرى. ولا يعني ذلك وجود علاقة آلية بين ارتفاع الدين وتقليص الإنفاق الاجتماعي. لكنه يجعل كلفة التمويل عاملاً أساسياً عند ترتيب الأولويات.
ولهذا، فإن النقاش حول الدين العمومي يحتاج إلى تجاوز ثنائية التأييد والرفض. فليس كل اقتراض هدراً للموارد، كما أن كل قرض لا يمثل بالضرورة استثماراً ناجحاً. والحكم على السياسة التمويلية يتطلب النظر إلى أثرها الاقتصادي والاجتماعي الفعلي.
لقد حددت الحكومة أهدافاً واضحة لمراسيمها الجديدة، أبرزها تأمين التمويل وتقليص المخاطر. غير أن اختبار هذه الأهداف سيأتي مع تنفيذ العمليات ونشر نتائجها. وعندها يمكن قياس مدى التحسن في شروط الاقتراض وكلفة خدمة الدين.
أما الرهان الأوسع، فيتعلق بقدرة المغرب على جعل الاقتراض أداة للتنمية لا مجرد وسيلة لتغطية الحاجيات المتكررة. وهذا رهان يتطلب انضباطاً مالياً وشفافية مؤسساتية وتقييماً مستقلاً للإنفاق. فالدين العمومي ليس رقماً في حسابات الخزينة فقط، بل التزام مالي تتقاسم الأجيال آثار قراراته.