لم يعد النقاش حول مشروع قانون المالية لسنة 2027 مقتصراً على حجم الموارد والنفقات أو قدرة الحكومة على ضبط العجز والمديونية. فقد كشفت المناقشات الجارية داخل مجلس النواب عن سؤال سياسي واجتماعي أكثر إلحاحاً: إلى أي حد تستطيع الاختيارات المالية المعلنة تحسين الحياة اليومية للمغاربة، في ظل استمرار الضغوط على القدرة الشرائية وتفاوت فرص العمل والخدمات بين الجهات؟
ويأتي المشروع في مرحلة سياسية جديدة، تجعل من الميزانية اختباراً مبكراً لقدرة الحكومة على الانتقال من إعلان الأولويات إلى تحديد وسائل تنفيذها وقياس نتائجها. وبين دفاع فرق برلمانية عن التوجهات الاجتماعية والاستثمارية للمشروع، وانتقادات تعتبرها غير كافية لمعالجة الاختلالات القائمة، يتأكد أن الخلاف لا يتعلق بالأرقام وحدها، بل بطريقة توزيع الموارد والنتائج المنتظرة منها.
أرقام الاستقرار المالي وحدود دلالتها الاجتماعية
يعتمد مشروع قانون المالية لسنة 2027 فرضية نمو اقتصادي بنسبة 3.7 في المائة، مقابل نمو متوقع في حدود 4.7 في المائة خلال سنة 2026. كما يستهدف حصر عجز الميزانية في 3 في المائة من الناتج الداخلي الخام، مع توقع بلوغ دين الخزينة نحو 66.9 في المائة.
وتعكس هذه المؤشرات توجهاً نحو المحافظة على التوازنات المالية في سياق دولي يتسم بعدم اليقين وتقلب أسعار الطاقة والمواد الأولية. غير أن الاستقرار المالي، على أهميته، لا يقدم بمفرده جواباً عن مدى تحسن الأوضاع الاجتماعية.
فالنمو الاقتصادي قد يرتفع دون أن تتوزع ثماره بالتساوي بين الفئات والجهات. كما أن التحكم في التضخم لا يعني بالضرورة عودة أسعار المواد الأساسية إلى مستوياتها السابقة، وإنما يشير أساساً إلى تباطؤ وتيرة ارتفاعها. ولذلك فإن تقييم الميزانية يقتضي الجمع بين المؤشرات الاقتصادية العامة ومؤشرات الدخل الحقيقي والتشغيل وجودة الخدمات.
وتبرز هنا مسؤولية الحكومة في توضيح القنوات التي ستنتقل عبرها النتائج الاقتصادية المنتظرة إلى الأسر، بدل الاكتفاء بتقديم التوقعات باعتبارها دليلاً مسبقاً على نجاح السياسات.
400 مليار درهم للاستثمار.. أين يظهر الأثر؟
يشكل الاستثمار العمومي أحد أبرز مرتكزات مشروع ميزانية 2027، مع توقع بلوغ المجهود الاستثماري الإجمالي للقطاع العام 400 مليار درهم. ويمثل هذا الحجم المالي فرصة لتطوير البنيات التحتية وتحسين التجهيزات والخدمات، لكنه يثير في المقابل أسئلة تتعلق بترتيب الأولويات وتوزيع المشاريع ونجاعة تنفيذها.
فالاعتماد المالي المرصود لا يتحول تلقائياً إلى مشروع مكتمل أو منفعة اجتماعية. وتظل النتائج مرتبطة بمدى تقدم الأشغال، واحترام آجال الإنجاز، وجودة التجهيزات، وقدرتها على الاستجابة للحاجات الفعلية للسكان.
كما ينبغي التمييز بين الاستثمار الذي يرفع الطاقة الإنتاجية ويوفر فرص عمل مستدامة، وبين الإنفاق الذي تكون آثاره محدودة زمنياً أو جغرافياً. وتزداد أهمية هذا التمييز عندما تتنافس مشاريع كبرى مع احتياجات محلية ملحة في النقل والصحة والتعليم والماء.
ومن ثم، فإن مساءلة الحكومة لا ينبغي أن تتوقف عند إعلان مبلغ الاستثمار، بل تمتد إلى نشر حصيلة المشاريع المنجزة، وتوزيعها الجهوي، ونسبة استفادة المقاولات الصغرى والمتوسطة منها، وعدد فرص العمل التي أحدثتها فعلياً.
القدرة الشرائية.. الفجوة بين التدبير المالي والحياة اليومية
تحتل القدرة الشرائية موقعاً مركزياً في النقاش البرلماني، لأنها تمثل المعيار الذي تقيس به الأسر أثر السياسات الاقتصادية على حياتها اليومية. فالمواطن لا يتعامل مع الميزانية من خلال نسب العجز والنمو وحدها، وإنما من خلال كلفة الغذاء والسكن والنقل والعلاج والتعليم، وما يتبقى من دخله بعد تغطية هذه النفقات.
وتبرز في هذا السياق الحاجة إلى تقييم التدابير الاجتماعية والضريبية وفق أثرها الفعلي على الفئات المستهدفة. فالدعم الاجتماعي، مهما اتسع نطاقه، يحتاج إلى معايير واضحة للاستفادة وإلى آليات تسمح بقياس قدرته على تخفيف الهشاشة.
وينطبق الأمر نفسه على الإجراءات الضريبية، إذ لا يكفي وصفها بأنها ذات طابع اجتماعي دون بيان الفئات التي ستستفيد منها، وحجم المنفعة المتوقعة، وما إذا كانت ستنعكس على الدخل المتاح للأسر أو على أسعار السلع والخدمات.
والتحدي هنا لا يكمن في مطالبة الميزانية بحل جميع المشكلات دفعة واحدة، بل في وضع أهداف قابلة للقياس والمحاسبة، تسمح للبرلمان والرأي العام بمعرفة ما تحقق وما تعثر، والأسباب التي تقف وراء ذلك.
التعليم والصحة.. زيادة الاعتمادات ليست نهاية الإصلاح
حظيت التوجهات المرتبطة بالتعليم والصحة بدفاع عدد من مكونات الأغلبية البرلمانية، باعتبارها تعبيراً عن استمرار أولوية القطاعات الاجتماعية. لكن أهمية هذه الأولوية لا تلغي الحاجة إلى مساءلة كيفية استخدام الاعتمادات ونتائجها.
ففي التعليم، لا تختزل جودة الإنفاق في بناء المؤسسات أو توسيع الموارد البشرية، بل تشمل أثر هذه التدخلات على التعلمات والحد من الهدر المدرسي وتقليص الفوارق بين الوسطين الحضري والقروي.
وفي الصحة، ينبغي ربط الموارد المالية بتحسن الولوج إلى العلاج، وتوفر الأطر والتجهيزات، وتقليص فترات الانتظار، وتخفيف الأعباء المباشرة التي تتحملها الأسر.
ومن دون مؤشرات منشورة ومنتظمة لقياس هذه النتائج، قد يتحول ارتفاع الميزانيات القطاعية إلى عنصر في الخطاب السياسي أكثر منه أداة واضحة لتقييم الإصلاح.
الأغلبية والمعارضة.. اختلاف في قراءة المشروع
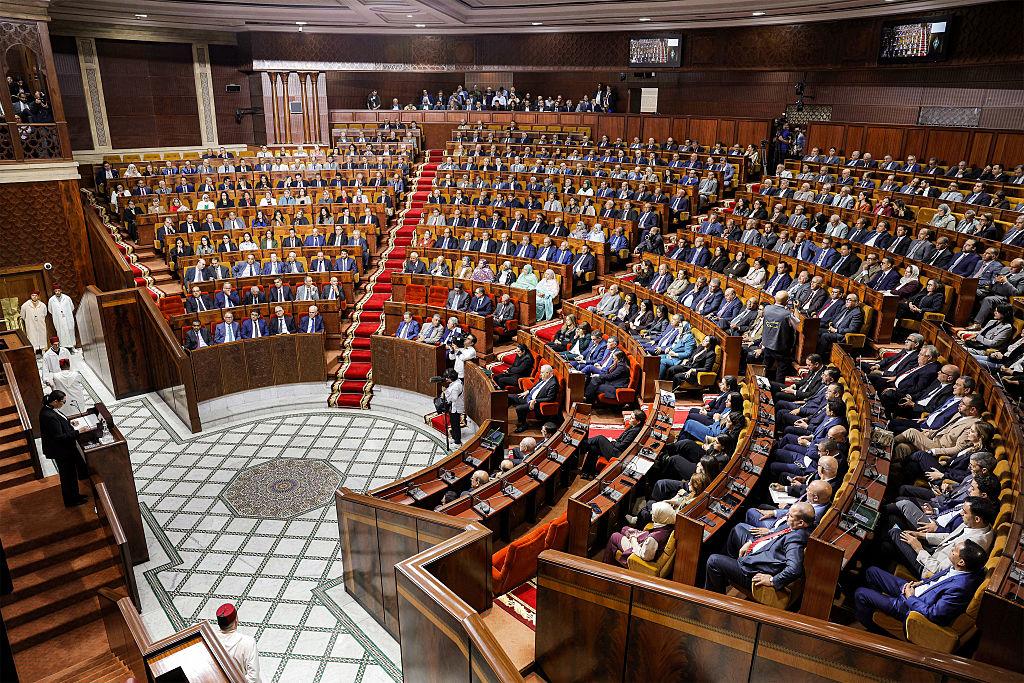
أظهرت المناقشات البرلمانية تبايناً في تقييم مشروع قانون المالية. فقد دافعت فرق من الأغلبية عن توجهاته الاجتماعية والاستثمارية، معتبرة أنها توفر أساساً لمواصلة الإصلاحات وتحقيق التوازن بين التنمية والاستقرار المالي.
في المقابل، ركزت مداخلات من المعارضة على محدودية أثر الاختيارات الاقتصادية السابقة، وطالبت بإجراءات أكثر وضوحاً لضبط أسعار المواد الأساسية، ودعم الفلاحين الصغار، وتوسيع الاستفادة من الحماية الاجتماعية، ومعالجة الفوارق المجالية.
ويعكس هذا الاختلاف تصورين لدور الميزانية: أحدهما يمنح الأولوية لاستمرارية البرامج والتوازنات، والآخر يطالب بمراجعة أعمق لآليات توزيع الموارد والحماية الاجتماعية.
غير أن الرقابة البرلمانية الفعالة تقتضي تجاوز الاكتفاء بالدفاع السياسي أو الرفض العام. فالمطلوب من الحكومة تقديم بيانات قابلة للتحقق، ومن المعارضة عرض بدائل محددة من حيث التمويل والأولويات والنتائج المتوقعة.
وبهذا المعنى، لا تقاس جودة النقاش بعدد التصريحات، بل بقدرته على تحسين المشروع وتعزيز شفافية القرار المالي.
العدالة المجالية.. الاختبار الذي لا تحسمه الأرقام الوطنية
قد تخفي المؤشرات الوطنية المتوسطة تفاوتات كبيرة بين الجهات، خصوصاً في فرص التشغيل والولوج إلى الخدمات الأساسية والبنيات التحتية. ولذلك تظل العدالة المجالية معياراً أساسياً للحكم على الأثر التنموي لميزانية 2027.
فاستفادة جهة من استثمارات كبيرة لا تعني بالضرورة استفادة سكانها بالتساوي، كما أن توزيع المشاريع وفق الحجم السكاني وحده قد لا يعالج تراكم التأخر في بعض المناطق.
ويتطلب الإنصاف المجالي اعتماد معايير تراعي مستوى الخصاص والحاجات الاجتماعية والقدرة على الاستفادة من المشاريع، مع نشر معطيات تسمح بتتبع التنفيذ على المستوى الترابي.
ومن شأن هذه المقاربة أن تحول العدالة المجالية من التزام عام إلى سياسة قابلة للتقييم، وأن تمنح الجماعات الترابية والمجتمع المدني والبرلمان أدوات أوضح للمساءلة.
من الوعود إلى المحاسبة على النتائج
يضع مشروع قانون المالية لسنة 2027 الحكومة أمام اختبار يتجاوز مرحلة المصادقة البرلمانية. فنجاح الميزانية لن يتحدد فقط بمدى احترام التوازنات المالية أو تعبئة الاعتمادات المعلنة، وإنما بقدرتها على إنتاج تحسن قابل للقياس في التشغيل والقدرة الشرائية والخدمات العمومية وتقليص الفوارق.
ولتحقيق ذلك، تحتاج الحكومة إلى ربط كل أولوية كبرى بمؤشرات تنفيذ ونتائج واضحة، ونشر حصيلة دورية تسمح بالمقارنة بين الالتزامات والإنجازات. كما يحتاج البرلمان إلى ممارسة رقابته على النتائج، لا الاكتفاء بمناقشة الاعتمادات عند تقديم المشروع.
وفي انتظار استكمال المسار التشريعي، تظل الأرقام الواردة في مشروع مالية 2027 توقعات والتزامات مقترحة، وليست نتائج محققة. وهذا التمييز ضروري حتى لا يتحول النقاش الاقتصادي إلى منافسة بين وعود متفائلة وأحكام مسبقة بالفشل.
فالميزانية، في نهاية المطاف، ليست مجرد وثيقة مالية تحدد ما ستنفقه الدولة، بل تعبير عن اختياراتها الاجتماعية والاقتصادية. وتبقى قيمتها الحقيقية مرتبطة بما يتغير في حياة المواطنين، وبمدى استعداد المؤسسات لتحمل المسؤولية عندما لا تتحقق النتائج المعلنة.