يحمل مشروع قانون المالية المغربي لسنة 2027 تعديلات واسعة على الضريبة على الدخل، تقدمها الحكومة باعتبارها خطوة لتخفيف العبء الجبائي عن الأجراء والموظفين وتحسين قدرتهم الشرائية. غير أن قراءة هذه التدابير تكشف أن الاستفادة لن تكون متساوية بين مختلف فئات العاملين، وأن الأثر الاجتماعي للإصلاح يتجاوز مجرد رفع سقف الإعفاء الضريبي.
ويقترح المشروع رفع عتبة الإعفاء من الضريبة على الدخل من 40 ألف درهم إلى 60 ألف درهم سنوياً، مع تعديل الشرائح الضريبية وزيادة الخصم الجزافي المتعلق بالمصاريف المهنية.
وبحسب المعطيات التي قدمها وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، أمام البرلمان، من المتوقع أن يستفيد من الإعفاء نحو 87 في المائة من الأجراء، فيما تقدر الكلفة المالية للإصلاح بنحو 5.5 مليارات درهم.
لكن هذه الأرقام تثير أسئلة أساسية حول توزيع المنافع. فمن سيحصل على زيادة فعلية في راتبه؟ وهل يستفيد أصحاب الأجور المتواضعة بالقدر نفسه الذي تستفيد به الفئات الأعلى دخلاً؟ وما حدود تأثير التخفيض الضريبي في القدرة الشرائية عندما تظل تكاليف السكن والغذاء والنقل مرتفعة بالنسبة إلى شريحة واسعة من الأسر؟
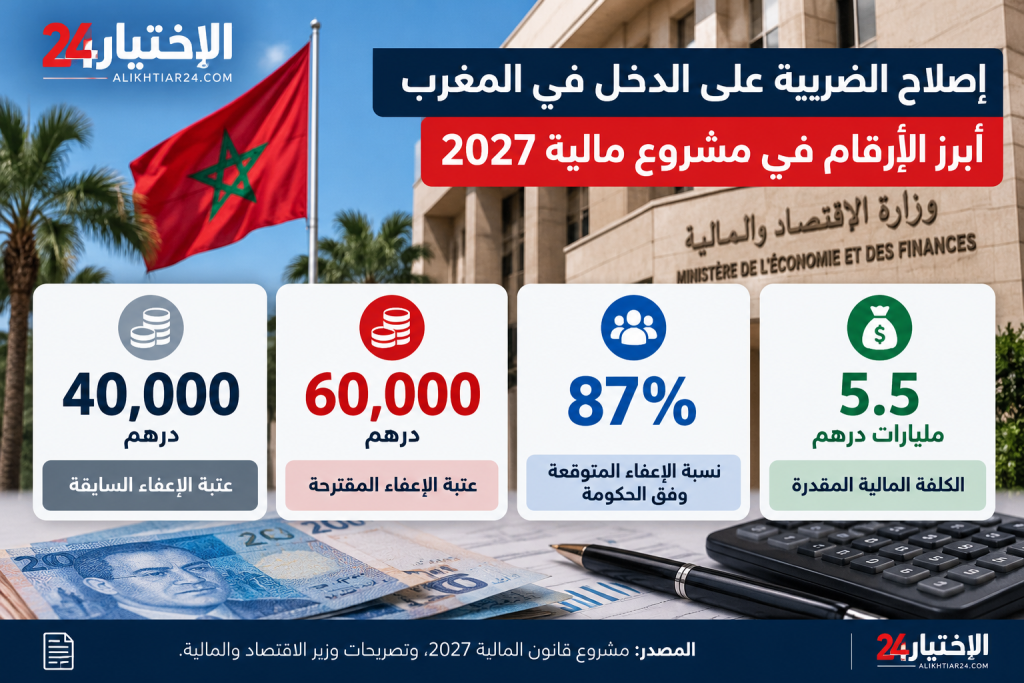
من 40 ألفاً إلى 60 ألف درهم.. ماذا تغير في الإعفاء؟
يقترح مشروع قانون المالية لسنة 2027 رفع الحد السنوي للدخل الصافي الخاضع للضريبة الذي يستفيد من الإعفاء الكامل إلى 60 ألف درهم، بعدما كان محدداً في 40 ألف درهم.
ويعني ذلك أن الشخص الذي لا يتجاوز دخله السنوي الصافي الخاضع للضريبة العتبة الجديدة لن يؤدي الضريبة على الدخل، وفق المقتضيات المقترحة.
غير أن هذا الرقم يحتاج إلى توضيح أساسي، لأن الدخل الصافي الخاضع للضريبة ليس هو الأجر الإجمالي الذي يظهر في عقد العمل، ولا يطابق بالضرورة المبلغ الذي يتوصل به الأجير في حسابه البنكي.
فاحتساب الوعاء الضريبي يمر عبر خصومات قانونية، من بينها الاشتراكات الاجتماعية والمصاريف المهنية، بحسب طبيعة الدخل والوضعية الفردية.
ولهذا فإن اختزال الإصلاح في القول إن كل من يتقاضى مبلغاً شهرياً معيناً سيعفى تلقائياً من الضريبة قد يؤدي إلى سوء فهم لدى الأجراء.
وتبقى الطريقة الأدق لتحديد الاستفادة هي مقارنة الوضعية الضريبية لكل أجير قبل الإصلاح وبعده، اعتماداً على بيانات الأجر والخصومات القانونية المعمول بها.
جدول ضريبي جديد وتخفيض في العبء على الأجور
لا يقتصر مشروع الإصلاح على رفع عتبة الإعفاء، بل يشمل أيضاً مراجعة سلم الضريبة على الدخل.
وبحسب المقتضيات المنشورة، يقترح المشروع اعتماد معدل 10 في المائة للشريحة السنوية بين 60 ألفاً و80 ألف درهم، و20 في المائة للشريحة بين 80 ألفاً و100 ألف درهم.
ويرتفع المعدل إلى 34 في المائة بالنسبة إلى الشريحة الممتدة من 100 ألف إلى 180 ألف درهم، ثم إلى 37 في المائة بالنسبة إلى الجزء الذي يتجاوز 180 ألف درهم.
ويعتمد النظام على التصاعد الضريبي، بمعنى أن تجاوز عتبة معينة لا يؤدي إلى إخضاع مجموع الدخل للمعدل الأعلى، بل يطبق ذلك المعدل على الجزء الواقع ضمن الشريحة المعنية، وفق طريقة الحساب القانونية.
كما يتضمن المشروع رفع نسبة الخصم الجزافي للمصاريف المهنية إلى 45 في المائة، مع الإبقاء على سقف سنوي محدد في 35 ألف درهم.
وتكتسب هذه المراجعة أهمية لأنها تؤثر في تحديد الدخل الخاضع للضريبة، وبالتالي في قيمة الاقتطاع النهائي.
لكن النتيجة الفعلية ستختلف بين الأجراء، خصوصاً بسبب اختلاف الرواتب والاشتراكات الاجتماعية والخصومات العائلية.
من يستفيد أكثر من الإصلاح؟
تتفاوت آثار التخفيض الضريبي بحسب موقع الأجير داخل سلم الدخل.
فالأشخاص الذين كانوا يؤدون مبالغ محدودة من الضريبة قد يستفيدون من إلغائها أو تخفيضها، لكن مكسبهم المالي سيظل مرتبطاً بقيمة الضريبة التي كانوا يؤدونها أصلاً.
أما الذين يتقاضون رواتب أعلى، فقد يستفيدون من مراجعة الشرائح والخصومات، وقد تكون استفادتهم بالقيمة النقدية أكبر من استفادة بعض أصحاب الأجور المتواضعة.
وهنا ينبغي التمييز بين معيارين مختلفين: مقدار التخفيض بالدرهم، ونسبة هذا التخفيض إلى الدخل الإجمالي للأسرة.
فزيادة شهرية محدودة قد تكون ذات أهمية كبيرة بالنسبة إلى أسرة منخفضة الدخل، بينما قد يحصل أجير أعلى دخلاً على تخفيض أكبر بالقيمة المطلقة دون أن يكون أثره النسبي مماثلاً.
ولذلك لا يكفي الإعلان عن عدد المستفيدين لتقييم عدالة الإصلاح. بل ينبغي نشر توزيع المكاسب حسب فئات الدخل، مع توضيح متوسط التخفيض الفعلي لكل شريحة.
كما أن الأجراء الذين لا يؤدون الضريبة على الدخل أصلاً لن يحصلوا بالضرورة على زيادة جديدة في رواتبهم بسبب هذا الإصلاح وحده.
وتكشف هذه المسألة حدود الاعتماد على الإعفاء الضريبي باعتباره أداة وحيدة لتحسين أوضاع الفئات الأقل دخلاً.
87 في المائة من الأجراء.. ماذا يعني الرقم الحكومي؟
أعلن وزير الاقتصاد والمالية أن التدابير المقترحة ستؤدي إلى إعفاء نحو 87 في المائة من الأجراء من الضريبة على الدخل ابتداءً من سنة 2027، إذا دخلت المقتضيات حيز التنفيذ وفق الصيغة المعروضة.
ويبدو الرقم مهماً من حيث نطاق الإعفاء المتوقع، لكنه لا يقدم بمفرده صورة كاملة عن الأثر الاقتصادي والاجتماعي.
فارتفاع نسبة المعفيين قد يعكس توسع الحماية الضريبية للأجور المحدودة والمتوسطة، لكنه قد يعكس أيضاً طبيعة توزيع الأجور ومستويات الدخل داخل الاقتصاد.
كما أن عدد المعفيين لا يساوي بالضرورة عدد الأشخاص الذين سيحصلون على زيادة محسوسة في رواتبهم.
فبعض الأجراء كانوا معفيين قبل الإصلاح، فيما ستتفاوت قيمة التخفيض بالنسبة إلى آخرين.
ولهذا يحتاج التقييم الموضوعي إلى بيانات إضافية تحدد عدد المستفيدين الجدد، ومتوسط المكسب الشهري، وتوزيع المنافع بين القطاعين العام والخاص.
ومن دون هذه المعطيات، يصعب الانتقال من إعلان النسبة الإجمالية إلى استنتاج أن الإصلاح سيحقق تحسناً واسعاً ومتساوياً في القدرة الشرائية.
خمسة مليارات ونصف المليار درهم.. الكلفة ومن يتحملها؟
تقدر الحكومة الكلفة المالية للإصلاح بنحو 5.5 مليارات درهم.
ويمثل هذا المبلغ إيرادات ضريبية يُتوقع أن تتخلى عنها الخزينة العامة، مقابل تخفيف الاقتطاعات عن الدخول المشمولة بالتعديلات.
ومن الناحية الاقتصادية، قد يساهم ارتفاع الدخل المتاح لدى بعض الأسر في دعم الاستهلاك، خاصة إذا وجهت الزيادات إلى شراء السلع والخدمات الأساسية.
لكن الأثر النهائي يتوقف على كيفية توزيع المكاسب، وسلوك الإنفاق والادخار، والتطورات الاقتصادية العامة.
كما يطرح الإصلاح سؤالاً يتعلق بتوازن المالية العمومية. فالتخفيض الضريبي ينبغي تقييمه إلى جانب حاجات الدولة لتمويل التعليم والصحة والبنيات التحتية والحماية الاجتماعية.
ولا يعني ذلك أن تخفيف الضريبة يتعارض بالضرورة مع تمويل الخدمات العمومية، لكنه يستدعي توضيح كيفية تعويض الإيرادات المتراجعة، ومدى قدرة الإصلاح على تحقيق أهدافه دون الإضرار بالتوازنات المالية.
وتزداد أهمية هذا النقاش عندما تقترن التخفيضات الضريبية بتعهدات حكومية واسعة لزيادة الإنفاق الاجتماعي والاستثمار العمومي.
القدرة الشرائية.. هل تكفي زيادة الأجر الصافي؟
تقدم الحكومة تخفيض الضريبة على الدخل باعتباره إحدى وسائل دعم القدرة الشرائية.
ومن حيث المبدأ، يؤدي انخفاض الاقتطاع الضريبي إلى زيادة المبلغ الذي يحتفظ به الأجير من راتبه، إذا بقيت بقية عناصر الأجر ثابتة.
لكن تحسن القدرة الشرائية لا يتحدد بالدخل وحده، بل بالعلاقة بين هذا الدخل وأسعار السلع والخدمات التي تحتاجها الأسرة.
فارتفاع تكاليف السكن والنقل والتعليم والخدمات الأساسية قد يستوعب جزءاً من المكاسب الضريبية، خاصة لدى الأسر التي تخصص معظم دخلها للنفقات الضرورية.
كما أن انخفاض معدل التضخم لا يعني بالضرورة انخفاض الأسعار. فقد تتباطأ وتيرة ارتفاعها، بينما تظل عند مستويات أعلى من السنوات السابقة.
ولهذا فإن الحكم على نجاح الإصلاح ينبغي أن يستند إلى تطور الدخل الحقيقي للأسر، وليس إلى التخفيض الضريبي في حد ذاته.
ويقتضي ذلك تتبع صافي الأجور وتكاليف المعيشة خلال الأشهر الأولى من تطبيق الإجراءات، مع مراعاة الفوارق بين المناطق والفئات الاجتماعية.
ماذا عن العاملين خارج منظومة الأجور المصرح بها؟
يركز النقاش حول الإصلاح على الأجراء والموظفين الذين تخضع أجورهم للاقتطاعات الضريبية المنظمة.
لكن سوق العمل المغربي يضم أيضاً فئات واسعة تعمل في أنشطة غير مهيكلة، أو تحصل على دخول غير منتظمة، أو لا تستفيد من حماية اجتماعية كاملة.
ولا يصل أثر تخفيض الضريبة على الأجور إلى هذه الفئات بالطريقة نفسها، لأنها لا تخضع بالضرورة لنظام الاقتطاع المطبق على الأجراء المصرح بهم.
وتطرح هذه الفجوة سؤالاً أوسع بشأن العدالة الاجتماعية: كيف يمكن تحسين دخل العاملين الذين لا يستفيدون مباشرة من التخفيضات الضريبية؟
فالسياسة الجبائية تستطيع المساهمة في إعادة توزيع الدخل، لكنها لا تعوض الحاجة إلى سياسات التشغيل والحماية الاجتماعية وتحسين الخدمات العمومية.
كما أن إدماج الأنشطة غير المهيكلة في الاقتصاد المنظم يحتاج إلى إجراءات متدرجة تراعي قدرة المقاولات الصغيرة والعاملين المستقلين على تحمل التكاليف.
ومن ثم، فإن نجاح الإصلاح لا ينبغي أن يقاس فقط بمكاسب الفئات الموجودة داخل المنظومة الضريبية، بل أيضاً بمدى تكامله مع السياسات الموجهة إلى الفئات الأقل حماية.
الإصلاح التدريجي إلى 2031.. بين الوعد والالتزام
تشير المعطيات المرافقة لمشروع قانون المالية إلى أن إصلاح الضريبة على الدخل يندرج ضمن مسار يمتد إلى سنة 2031.
ويتضمن التوجه المعلن تبسيط السلم الضريبي تدريجياً، مع تقليص عدد الشرائح وخفض المعدل الهامشي الأعلى إلى 30 في المائة في نهاية المسار.
غير أن هذه الأهداف المستقبلية لا تعني أن جميع مراحل الإصلاح أصبحت مقتضيات قانونية نافذة.
فالتعديلات التي ستطبق في السنوات المقبلة تحتاج إلى اعتمادها وفق الإجراءات التشريعية المعمول بها، وإلى تحديد آثارها المالية والاجتماعية.
ولهذا ينبغي التمييز بين الإجراءات الواردة في مشروع مالية 2027، وبين الالتزامات السياسية التي تعلن الحكومة نيتها تنفيذها خلال السنوات اللاحقة.
وتبقى المصداقية مرتبطة بوضوح الجدول الزمني، ونشر الدراسات المتعلقة بالكلفة، وتقديم حصيلة دورية تسمح بمقارنة الوعود بالنتائج.
العدالة الجبائية لا تختزل في تخفيض الضريبة
يمثل رفع عتبة الإعفاء خطوة يمكن أن تخفف العبء الضريبي عن عدد من الأجراء، لكنه لا يكفي وحده للحكم على عدالة النظام الجبائي.
فالعدالة الضريبية تتعلق أيضاً بتوزيع العبء بين الدخول والأرباح والثروات والاستهلاك، وبمدى التزام مختلف الفاعلين بالقواعد القانونية.
كما ترتبط بفعالية الإدارة الضريبية وقدرتها على مكافحة التهرب والغش، مع المحافظة على حقوق الملزمين وضمان الشفافية.
ومن المهم كذلك تقييم العلاقة بين الضرائب والخدمات العمومية. فالمواطن لا يقيس أثر السياسة المالية بما يقتطع من دخله فقط، بل بما يحصل عليه مقابل ذلك من تعليم وصحة ونقل وبنيات أساسية.
وإذا أدى تخفيض الضريبة إلى زيادة محدودة في الأجر، بينما استمرت الأسر في تحمل تكاليف مرتفعة للحصول على خدمات أساسية، فقد يظل أثر الإصلاح على رفاهها أقل من التوقعات.
ومن هذه الزاوية، ينبغي وضع الإصلاح داخل سياسة اجتماعية واقتصادية متكاملة، بدلاً من تقديمه باعتباره حلاً مستقلاً لمشكلة القدرة الشرائية.
الاختبار الحقيقي يبدأ مع الأجور الأولى لسنة 2027
يحمل مشروع قانون المالية لسنة 2027 تعديلات ضريبية مهمة، أبرزها رفع عتبة الإعفاء إلى 60 ألف درهم سنوياً ومراجعة الشرائح والخصومات المهنية.
وقد يساهم تطبيق هذه الإجراءات في تحسين صافي دخل عدد من الأجراء، لكنه لن يحقق الأثر نفسه لجميع الفئات.
كما أن الإعلان عن إعفاء 87 في المائة من الأجراء يحتاج إلى تفصيل يوضح عدد المستفيدين الجدد وحجم المكاسب الفعلية وتوزيعها.
أما الكلفة المقدرة بنحو 5.5 مليارات درهم، فتستدعي بدورها تقييماً يربط بين التخفيض الضريبي وأهداف السياسة المالية والاجتماعية.
وسيكون الاختبار الحاسم بعد المصادقة على المقتضيات ودخولها حيز التنفيذ، عندما يصبح ممكناً مقارنة بيانات الأجور قبل الإصلاح وبعده.
عندها فقط يمكن تحديد ما إذا كانت التعديلات قد حسنت القدرة الشرائية بصورة ملموسة، ومدى استفادة الفئات المتوسطة والمحدودة الدخل منها.
فنجاح السياسة الجبائية لا يقاس بحجم الإعفاء المعلن وحده، بل بقدرتها على تحقيق توزيع أكثر إنصافاً للأعباء وتحسين الدخل الحقيقي للأسر، دون إضعاف تمويل الخدمات العمومية.