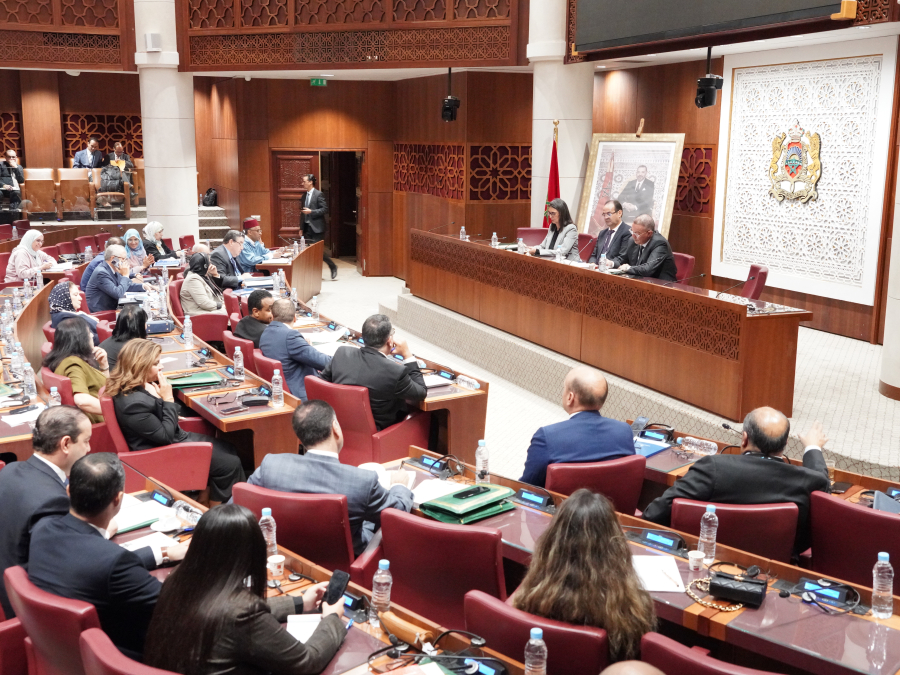
دخل مشروع قانون المالية لسنة 2027 مرحلة حاسمة داخل مجلس النواب، اليوم السبت 14 نونبر. فقد انتقل النقاش من لجنة المالية والتنمية الاقتصادية إلى الجلسة العامة، حيث ينتظر التصويت على الجزأين الأول والثاني، ثم على المشروع برمته. وتأتي هذه المرحلة وسط خلافات بشأن العدالة الجبائية، وتمويل الالتزامات الاجتماعية، ومدى قدرة الميزانية على تحسين القدرة الشرائية.
وكانت لجنة المالية قد صادقت، الخميس 12 نونبر، على الجزء الأول من المشروع بأغلبية 23 صوتاً مقابل 17 صوتاً معارضاً، دون تسجيل أي امتناع. وتعكس هذه النتيجة استمرار التباين بين الأغلبية والمعارضة حول اختيارات الحكومة الاقتصادية، رغم إدخال تعديلات على النص الأصلي.
ووفق المعطيات الواردة في تقرير اللجنة، بلغ عدد التعديلات المقدمة 287 تعديلاً، قُبل منها 59، بينما رُفض 116 وسُحب 112. وتظهر هذه الحصيلة أن عدداً محدوداً من مقترحات المعارضة وجد طريقه إلى الصيغة المعتمدة داخل اللجنة.
ضريبة المحروقات تثير خلافاً جديداً
برز اليوم خلاف بشأن الضريبة على أرباح الشركات الكبرى، بعدما أصدر فريق العدالة والتنمية بمجلس النواب توضيحاً حول موقفه من المادة المتعلقة بشركات المحروقات.
وأوضح رئيس الفريق، إدريس الأزمي الإدريسي، أن اعتراض الفريق لم يكن على مبدأ رفع الضريبة إلى 40 في المائة. وقال إن الخلاف يتعلق بنطاق تطبيق الإجراء، بعدما رفضت الحكومة والأغلبية تعديلاً يقترح توسيعه ليشمل شركات الاتصالات والإسمنت أيضاً.
ويتعلق المقترح، بحسب توضيح الفريق، بالشركات التي يبلغ ربحها الصافي أو يتجاوز 100 مليون درهم. ويرى الفريق أن إخضاع قطاعات تحقق أرباحاً كبيرة لمعاملة ضريبية متقاربة ينسجم مع مبدأ العدالة الجبائية.
غير أن هذا الموقف يمثل تفسيراً صادراً عن الفريق المعارض، ولا يكفي وحده للحسم في جميع تفاصيل التصويت داخل اللجنة. وتبقى الصيغة النهائية للمادة ونتائج التصويت في الجلسة العامة المرجع الأساسي لتحديد ما اعتمده النواب فعلياً.
ويكشف الخلاف عن سؤال اقتصادي يتجاوز السجال الحزبي: هل ينبغي توسيع العبء الضريبي على الشركات ذات الأرباح المرتفعة، أم أن ذلك قد يؤثر في الاستثمار والأسعار؟ ويتطلب الجواب تقدير الإيرادات المنتظرة، ودراسة أثر الإجراء على المنافسة والمستهلكين.
القدرة الشرائية بين الزيادات المعلنة وكلفة المعيشة
في الجانب الاجتماعي، تراهن الحكومة على تدابير تتعلق بالدعم المباشر والإعفاءات الضريبية وتحسين بعض الخدمات العمومية. ومن أبرز المقترحات رفع الحد الأدنى للدعم الاجتماعي المباشر من 500 إلى 600 درهم شهرياً، مع هدف معلن للوصول إلى ألف درهم بحلول سنة 2031.
وتكتسب هذه الزيادة أهمية بالنسبة إلى الأسر المستفيدة، لكنها تطرح أسئلة بشأن شروط الاستحقاق واستمرار الاستفادة. كما أن أثرها الفعلي يرتبط بتطور أسعار المواد الغذائية والسكن والنقل والخدمات الأساسية.
وتتضمن التوجهات الحكومية أيضاً إجراءات ضريبية تستهدف دخل الأجراء، إلى جانب اعتمادات موجهة للصحة والتعليم والحماية الاجتماعية. غير أن تقييم هذه التدابير يحتاج إلى التمييز بين المبالغ المرصودة في الميزانية والنفقات المنفذة فعلياً.
فارتفاع الاعتمادات لا يؤدي تلقائياً إلى تحسن جودة الخدمات. ويتوقف ذلك على سرعة تنفيذ المشاريع، وتوزيع الموارد بين الجهات، وقدرة الإدارات على الاستجابة لحاجات المواطنين.
توقعات النمو تحت اختبار التنفيذ
تستند الحكومة في إعداد ميزانية 2027 إلى توقع نمو اقتصادي يبلغ 3.7 في المائة، مع استهداف عجز في حدود 3 في المائة من الناتج الداخلي الإجمالي، وتضخم عند 1.5 في المائة.
وتبقى هذه الأرقام توقعات مرتبطة بفرضيات اقتصادية، وليست نتائج محققة. ومن بينها تطور الموسم الفلاحي والطلب الخارجي وأسعار الطاقة.
وتراهن الحكومة على الحفاظ على التوازنات المالية، مع توسيع الإنفاق الاجتماعي وتحفيز النشاط الاقتصادي. لكن الجمع بين هذه الأهداف يتطلب موارد مستقرة وقدرة على تنفيذ الإصلاحات المعلنة.
كما أن أثر الميزانية على التشغيل والاستثمار لن يظهر بمجرد التصويت عليها. بل سيحتاج إلى متابعة مؤشرات التوظيف، وإنجاز المشاريع، وتطور دخل الأسر خلال السنة المالية المقبلة.
ماذا بعد تصويت مجلس النواب؟
وفق البرنامج الرسمي، تشمل جلسة السبت جواب الحكومة على مداخلات النواب، والتصويت على الجزء الأول، ثم مناقشة الجزء الثاني والتصويت عليه، قبل التصويت على مشروع القانون برمته.
ولا تعني المصادقة داخل لجنة المالية أن المشروع أصبح قانوناً نهائياً. كما أن إقرار النص في مجلس النواب لا ينهي وحده جميع مراحل المسطرة التشريعية.
وتبقى الصيغة التي ستخرج من الجلسة العامة حاسمة في تحديد مصير التعديلات الجبائية والاجتماعية. وبعدها، يمكن تقييم الفوارق بين المشروع الذي قدمته الحكومة والنص الذي اعتمده النواب.
ويواجه مشروع مالية 2027 اختبارين متلازمين. الأول برلماني، يتعلق بمدى قدرة الحكومة على تمرير اختياراتها وتبريرها. أما الثاني، وهو الأهم بالنسبة إلى المواطنين، فيرتبط بما ستحدثه هذه الاختيارات من تغير ملموس في الدخل والخدمات وفرص العمل.
وبين الوعود الاجتماعية ومتطلبات التوازن المالي، ستظل قيمة الميزانية مرتبطة بنتائج تنفيذها، لا بحجم الاعتمادات المعلنة وحده.