يفتح مشروع قانون المالية لسنة 2027 نقاشاً جديداً حول الكلفة الاقتصادية والجبائية لتنظيم كأس العالم لكرة القدم 2030، بعدما اقترحت الحكومة المغربية نظاماً استثنائياً من الإعفاءات الضريبية والجمركية لفائدة الاتحاد الدولي لكرة القدم «فيفا» وهيئات وشركات مرتبطة بتنظيم البطولة. وتندرج هذه الإجراءات ضمن استعدادات المغرب لاستضافة المنافسة بشراكة مع إسبانيا والبرتغال، لكنها تثير في الوقت نفسه أسئلة حول حدود التحفيزات التي يمكن أن تمنحها الدولة، وحجم الإيرادات التي قد تتخلى عنها، ومدى انسجام ذلك مع مبادئ العدالة الجبائية.
ولا يتعلق الأمر بمجرد تسهيلات إدارية لتيسير دخول المعدات أو تنظيم المباريات، بل بمنظومة أوسع تشمل ضرائب الشركات والقيمة المضافة وبعض الرسوم والواجبات الجمركية. كما تمتد إلى فئات مختلفة من الهيئات والمتعاقدين ومقدمي الخدمات المرتبطين بالتظاهرة، وفق الشروط التي يحددها المشروع.
وتكتسب هذه المقتضيات أهمية خاصة في وقت تسعى فيه الحكومة إلى توسيع الموارد الجبائية وتمويل التزامات اجتماعية واستثمارية متزايدة. فبين الحاجة إلى إنجاح حدث رياضي عالمي وضرورة حماية الموارد العمومية، يصبح السؤال الأساسي هو كيفية تحقيق توازن واضح بين التحفيز الاقتصادي والمصلحة المالية للدولة.
امتيازات تتجاوز الاتحاد الدولي لكرة القدم
تشير المقتضيات المقترحة إلى أن النظام الجبائي الخاص بمونديال 2030 لا يقتصر على الاتحاد الدولي لكرة القدم وحده. فهو يشمل أيضاً هيئات مرتبطة بالتنظيم، واتحادات كروية، وشركات تابعة، ومقدمي خدمات ومتعاقدين يستوفون الشروط المحددة للاستفادة.
ويقترح المشروع إعفاءات مؤقتة من الضريبة على الشركات والضريبة على القيمة المضافة وبعض الرسوم والواجبات الأخرى. كما يتضمن تسهيلات جمركية تخص السلع التي تستوردها الجهات المعنية لأغراض تنظيم البطولة والأنشطة المرتبطة بها.
وتبدو هذه التدابير منسجمة مع طبيعة حدث دولي يتطلب نقل معدات وتجهيزات وخدمات عبر الحدود. غير أن اتساع دائرة المستفيدين يجعل من الضروري تحديد طبيعة الأنشطة التي تستحق الإعفاء، والتمييز بينها وبين العمليات التجارية التي يمكن أن تحقق أرباحاً داخل السوق المغربية.
فالشركة التي توفر خدمة تقنية محددة لتنظيم المباريات لا توجد بالضرورة في الوضع الاقتصادي نفسه الذي توجد فيه مؤسسة تستفيد من فرص تجارية طويلة الأمد. ومن هنا تبرز أهمية وضع معايير دقيقة تمنع امتداد الاستثناءات إلى أنشطة لا ترتبط مباشرة بتنظيم المنافسة.
إعفاءات تمتد إلى ما بعد نهاية البطولة
من بين أبرز المقتضيات المقترحة إعفاء جمركي مؤقت يمتد من فاتح يناير 2027 إلى غاية 31 دجنبر 2032، بالنسبة إلى واردات تستوفي الشروط المرتبطة بتنظيم المنافسة.
ويعني ذلك أن بعض الامتيازات ستستمر بعد نهاية كأس العالم بسنتين. وقد يرتبط هذا الامتداد بتصفية الالتزامات والعقود والعمليات المالية الناتجة عن التنظيم، لكنه يحتاج إلى توضيح بشأن طبيعة الأنشطة التي ستظل مؤهلة للاستفادة بعد انتهاء المباريات.
ولا يمثل امتداد الإعفاءات زمنياً دليلاً على وجود اختلال في حد ذاته. فالمشروعات الكبرى تحتاج أحياناً إلى فترات انتقالية لإنهاء العمليات المحاسبية والتعاقدية. لكن تحديد تاريخ البداية والنهاية يجب أن يصاحبه ضبط واضح لنطاق الاستفادة.
كما ينبغي أن تتيح النصوص التنظيمية تتبع العمليات التي تستفيد من الإعفاء، حتى لا تتحول التدابير المؤقتة إلى امتيازات يصعب تقييم أثرها بعد انتهاء التظاهرة.
من يتحمل التكلفة الجبائية؟
عندما تعفي الدولة مؤسسة أو نشاطاً اقتصادياً من ضريبة معينة، فإنها تتخلى عن إيرادات كان يمكن أن تحصل عليها لو طبقت القواعد العامة. ويطلق على هذا النوع من الامتيازات مفهوم النفقات الجبائية، الذي يساعد على قياس تكلفة الاستثناءات الضريبية بالنسبة إلى المالية العمومية.
غير أن تحديد التكلفة الفعلية لإعفاءات مونديال 2030 ليس أمراً بسيطاً. فبعض العمليات قد لا تحدث أصلاً في غياب تنظيم البطولة، بينما قد تحقق عمليات أخرى أرباحاً كان يمكن إخضاعها للضريبة وفق النظام العادي.
ولهذا، لا يصح اعتبار جميع المبالغ التي ستشملها الإعفاءات خسارة صافية للخزينة، كما لا يصح افتراض أن الامتيازات لن تكون لها أي تكلفة. ويحتاج التقييم إلى تقديرات مالية تميز بين الإيرادات التي ستتنازل عنها الدولة والعوائد الاقتصادية والجبائية الإضافية التي قد يحققها الحدث.
وتبرز هنا أهمية التقرير السنوي حول النفقات الجبائية، الذي يمكن أن يوفر إطاراً لمتابعة تكلفة التدابير الاستثنائية. كما يستطيع البرلمان مطالبة الحكومة بتقديرات أولية وتحديثات دورية تسمح بمراقبة تطور هذه التكلفة خلال السنوات المقبلة.
المقاولات المغربية أمام سؤال المساواة
يفتح النظام المقترح نقاشاً حول وضع المقاولات المغربية التي تخضع للقواعد الضريبية العامة، خصوصاً المؤسسات الصغيرة والمتوسطة التي تواجه تكاليف التمويل والتشغيل والمنافسة.
فقد تستفيد بعض الشركات المرتبطة بتنظيم المونديال من امتيازات لا تحصل عليها مؤسسات أخرى تقدم خدمات مشابهة خارج نطاق البطولة. وهذا الاختلاف لا يعني بالضرورة وجود مخالفة لمبدأ المساواة، لأن القانون قد يمنح تحفيزات خاصة لأنشطة محددة لتحقيق أهداف اقتصادية مشروعة.
لكن مشروعية الاستثناء لا تعفي الحكومة من توضيح أسبابه وحدوده. كما تستدعي ضمان ألا يؤدي إلى منح أفضلية غير مبررة لمتعهدين بعينهم على حساب مقاولات تعمل في السوق نفسها.
ومن المهم أيضاً معرفة مدى قدرة المقاولات المغربية على الاستفادة من فرص التوريد والخدمات المرتبطة بالمونديال. فالقيمة الاقتصادية للحدث لا تتحدد فقط بحجم الإنفاق أو عدد الزوار، وإنما كذلك بنصيب المؤسسات المحلية من العقود وفرص العمل ونقل الخبرات.
وإذا اقتصرت المكاسب التجارية الكبرى على عدد محدود من الفاعلين، فإن أثر البطولة على النسيج الاقتصادي الوطني قد يظل أقل من الإمكانات التي تتيحها.
التحفيز الضريبي ليس بديلاً عن الشفافية
تستند الحكومات عادة إلى اعتبارات اقتصادية وتنظيمية عندما تمنح إعفاءات مرتبطة بالأحداث الدولية الكبرى. فقد تسهم هذه الإجراءات في تقليص تكاليف التنظيم وجذب الخدمات والخبرات اللازمة لإنجاح التظاهرة.
غير أن نجاح السياسة التحفيزية يتطلب وضوح القواعد التي تحكمها. فالمشكلة لا تكمن في وجود إعفاء ضريبي بحد ذاته، بل في احتمال غياب المعلومات حول المستفيدين والتكلفة والنتائج.
ويحتاج النظام المقترح إلى آليات تضمن تحديد الجهات المؤهلة للاستفادة، والتحقق من ارتباط العمليات المعفاة بتنظيم البطولة، ومنع استعمال الامتيازات لأغراض تجارية لا تدخل ضمن نطاقها القانوني.
كما ينبغي الحفاظ على صلاحيات المراقبة الجبائية وفق الضمانات التي يحددها القانون، حتى لا تؤدي التسهيلات الإدارية إلى إضعاف قدرة المؤسسات المختصة على التحقق من احترام الشروط.
ومن شأن نشر تقارير دورية تتضمن معطيات إجمالية عن الإعفاءات أن يعزز ثقة المواطنين والمقاولات في عدالة التدبير المالي للمونديال.
مونديال 2030 بين العائد الاقتصادي والكلفة العمومية
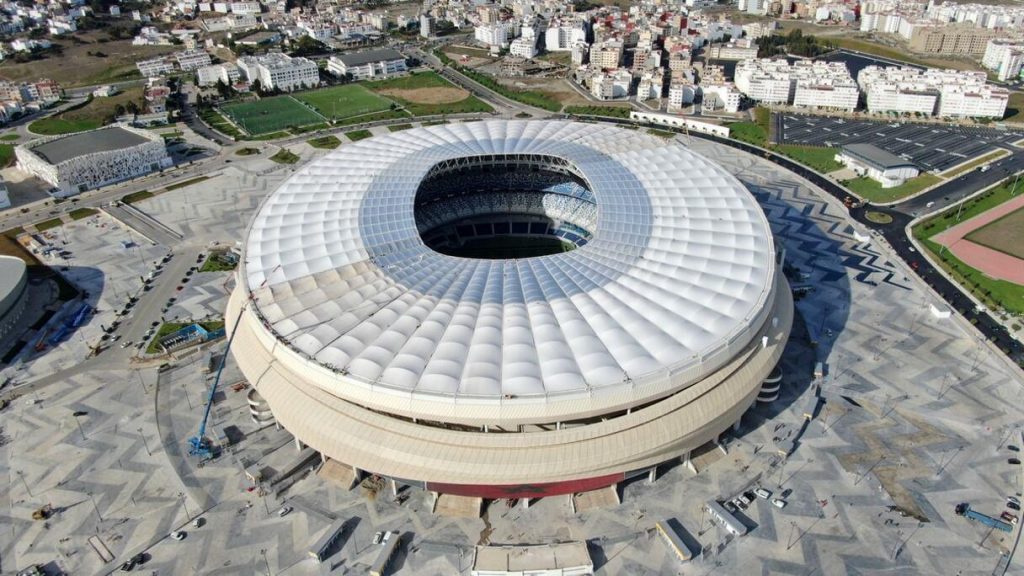
يراهن المغرب على أن يساهم تنظيم كأس العالم في تطوير البنيات التحتية وتعزيز جاذبيته السياحية والاستثمارية. وتشمل الاستعدادات مشاريع مرتبطة بالنقل والمطارات والملاعب والإيواء والخدمات.
ويمكن لهذه الاستثمارات أن تحقق فوائد تتجاوز فترة البطولة، إذا استجابت لحاجيات السكان والمقاولات واستمرت في تقديم خدمات مفيدة بعد انتهاء المنافسة.
لكن تقييم العائد الاقتصادي يتطلب الفصل بين الاستثمارات التي كان المغرب يحتاج إليها أصلاً، والنفقات الإضافية التي يفرضها تنظيم الحدث. كما ينبغي احتساب تكاليف التشغيل والصيانة المستقبلية، وليس الاكتفاء بحجم الاستثمارات المنجزة.
وينطبق المنطق نفسه على الإعفاءات الضريبية. فنجاح البطولة من الناحية التنظيمية لا يكفي وحده لإثبات نجاح جميع الاختيارات المالية المرتبطة بها.
وستتحدد الحصيلة الاقتصادية بمدى خلق فرص عمل مستدامة، وتحسين البنيات التحتية، وتوسيع نشاط المقاولات، وتحقيق عوائد تتناسب مع الموارد العمومية التي ستعبئها الدولة.
العدالة الجبائية أمام اختبار الاستثناءات
يتزامن اقتراح إعفاءات المونديال مع تدابير أخرى في مشروع مالية 2027 تهدف إلى تعديل بعض الضرائب وتعزيز الموارد المالية. ويعكس هذا التزامن صعوبة الموازنة بين تشجيع النشاط الاقتصادي وتوفير التمويل الضروري للسياسات العمومية.
فالعدالة الجبائية لا تعني فرض الضريبة نفسها على جميع الأنشطة دون تمييز، لكنها تتطلب أن تكون الفروق في المعاملة مبررة وواضحة ومتناسبة مع الأهداف المنتظرة.
وعندما تمنح الدولة امتيازات لفائدة نشاط اقتصادي محدد، يصبح من حق المواطنين معرفة المصلحة العامة التي تبررها، والمدة التي ستستمر خلالها، والنتائج التي تتوقع تحقيقها.
كما ينبغي أن تخضع هذه الامتيازات للمراجعة والتقييم، حتى لا تستمر بعد انتهاء الأسباب التي أدت إلى إقرارها.
ومن هذه الزاوية، لا يتعلق النقاش بمعارضة تنظيم كأس العالم أو التشكيك في أهميته الرياضية والاقتصادية، بل بضمان ألا تتحول متطلبات التنظيم إلى مجال خارج المساءلة المالية المعتادة.
البرلمان مطالب بتحديد الكلفة والضمانات
تمنح مناقشة مشروع قانون المالية لسنة 2027 البرلمان فرصة لفحص الإعفاءات المقترحة قبل اعتمادها النهائي. ويمكن للنواب مساءلة الحكومة بشأن نطاق المستفيدين والتقديرات المالية والضمانات التي تمنع إساءة استعمال الامتيازات.
كما تبرز الحاجة إلى توضيح معايير اختيار مقدمي الخدمات والمتعاقدين المؤهلين للاستفادة، ومدى ارتباط ذلك بالتزامات المغرب تجاه الاتحاد الدولي لكرة القدم.
ولا ينبغي أن تنحصر المناقشة في الاختيار بين قبول الإعفاءات أو رفضها بصورة مطلقة. فهناك مجال لتقييم شروطها ومدتها وآليات مراقبتها، بما يضمن احترام الالتزامات التنظيمية وحماية المصلحة المالية للدولة.
وتزداد أهمية هذه الرقابة عندما تشمل التدابير شركات ومؤسسات متعددة، لأن اتساع دائرة المستفيدين يرفع الحاجة إلى قواعد واضحة للتتبع والمحاسبة.
كأس العالم فرصة اقتصادية لا شيكاً مفتوحاً
يشكل تنظيم مونديال 2030 فرصة مهمة للمغرب لتطوير بنياته التحتية وتعزيز حضوره الدولي وتنشيط قطاعات اقتصادية متعددة. غير أن الاستفادة من هذه الفرصة تحتاج إلى تدبير مالي دقيق، يربط الامتيازات الممنوحة بالمنافع التي ينتظر تحقيقها.
ولا يمكن الحكم مسبقاً بأن الإعفاءات المقترحة ستضر بالمالية العمومية، كما لا يجوز اعتبارها استثماراً ناجحاً قبل معرفة تكلفتها ونتائجها. فالمعيار الحقيقي هو التناسب بين ما تتخلى عنه الدولة من إيرادات وما يحققه الاقتصاد والمجتمع من مكاسب.
وتتحمل الحكومة مسؤولية تقديم هذا التوازن بصورة واضحة، بينما يقع على البرلمان واجب فحص المقتضيات ومراقبة تنفيذها. كما تحتاج المقاولات والمواطنون إلى ضمانات بأن الاستثناءات الضريبية لن تتحول إلى امتيازات مفتوحة تتجاوز أهداف البطولة.
فالمونديال ليس مجرد حدث رياضي ينتهي بإطلاق صافرة المباراة النهائية، بل مشروع اقتصادي ومالي ستستمر آثاره لسنوات. ومن هنا، فإن نجاحه الحقيقي لن يقاس فقط بجودة التنظيم، وإنما أيضاً بمدى احترام الشفافية والعدالة الجبائية وتحويل الاستثمارات إلى مكاسب مستدامة للمغرب.